Le coût des matériaux change-t-il si vous les achetez vous-même plutôt que de les faire fournir par l’artisan ? Si un particulier achète lui-même ses matériaux, ceux-ci sont en principe facturés au taux normal de 20 % ; un taux réduit peut toutefois concerner la prestation de pose si les conditions sont réunies. Lorsque l’entreprise fournit les matériaux et réalise les travaux, le taux applicable dépend notamment du logement et de la nature des travaux.
Le point à comparer n’est donc pas seulement le prix affiché des fournitures : il faut regarder qui les achète, ce que facture l’entreprise et si les travaux entrent dans un taux réduit. Un taux réduit n’est jamais acquis du seul fait qu’un artisan intervient.
Matériaux achetés directement : l’achat et la pose sont deux opérations distinctes
Quand le particulier achète directement les matériaux destinés à son chantier, la facture du fournisseur applique le taux normal de 20 % dans le cas décrit par la source officielle. La prestation de pose, facturée séparément par une entreprise, peut relever d’un taux réduit si le logement et les travaux satisfont aux conditions prévues.
Le taux de la pose ne transforme pas rétroactivement celui de l’achat en magasin. Gardez les deux factures séparées : l’une justifie le prix et la TVA des produits, l’autre décrit la main-d’œuvre et les travaux exécutés.
Une pose facturée à taux réduit suppose que l’opération soit éligible. Le taux ne se choisit pas parce que le chantier est qualifié de rénovation sur un devis. Il faut examiner l’usage du local, son ancienneté et la nature précise des travaux.
D’abord, demandez à l’artisan de décrire la prestation sur son devis, au lieu de laisser une ligne vague comme « pose et fournitures diverses ». Ce détail permet de comparer les factures et de repérer les matériaux facturés par vous-même.
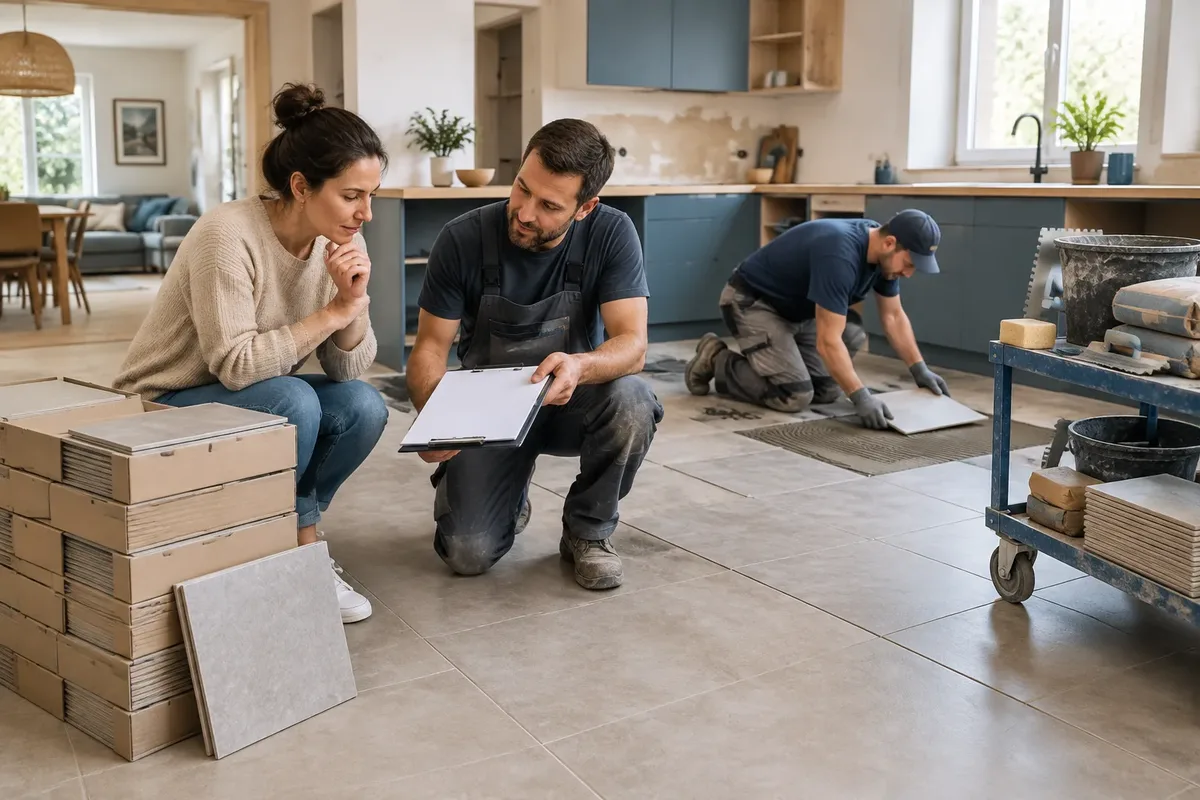
Mais acheter les matériaux soi-même transfère aussi au particulier les commandes, les livraisons et la gestion des erreurs de quantité. Une boîte de carrelage manquante peut retarder la pose ; un produit incompatible peut imposer une reprise, même si son prix d’achat semblait avantageux.
Achat direct ou fourniture par l’artisan : que comparer ?
Le choix se joue entre le prix des matériaux, le traitement de la TVA, la coordination du chantier et la responsabilité en cas de défaut ou de retard. Le devis doit distinguer clairement les fournitures et la pose lorsque l’entreprise fournit les matériaux, car le taux dépend du logement et de la nature des travaux.

| Situation | TVA à examiner | Point pratique |
|---|---|---|
| Matériaux achetés directement par le particulier | Taux normal sur l’achat direct | La pose, si elle est facturée par une entreprise, s’examine séparément. |
| Matériaux fournis et travaux réalisés par l’entreprise | Taux lié à la nature de l’opération et aux conditions d’éligibilité | Demander un devis qui distingue fourniture et pose. |
| Pose seule de matériaux achetés par le client | Taux réduit possible pour la prestation, sous conditions | Faire préciser la prestation et vérifier l’éligibilité avant signature. |
Achat direct par le particulier
Cette option permet de choisir les références et de comparer les vendeurs. Elle peut convenir lorsque les matériaux sont faciles à sélectionner, disponibles au bon moment et compatibles avec les prescriptions de pose de l’artisan.
Son point faible est la coordination. Le client doit vérifier les quantités, la livraison, les accessoires et les éventuels retours, tandis que l’entreprise peut exclure de son prix les reprises liées à une fourniture inadaptée.
Fourniture et pose par l’artisan
La fourniture intégrée au chantier simplifie les échanges : l’entreprise commande les produits qu’elle prévoit de poser et peut organiser leur arrivée avec le calendrier des travaux. Demandez toutefois que les références ou caractéristiques utiles figurent au devis.
Or, cette simplicité ne garantit pas à elle seule une TVA réduite. Le traitement fiscal dépend de l’opération réelle, des produits concernés et des critères applicables au logement. Une ligne « matériaux » n’est pas une preuve d’éligibilité.
Pose seule sur des matériaux fournis par le client
D’abord, obtenez l’accord de l’artisan sur les matériaux avant de les commander. Une économie apparente disparaît vite si le format, la fixation ou la résistance ne conviennent pas à l’usage prévu.
Pour un chantier qui inclut plusieurs pièces ou postes, le bon ordre des travaux de rénovation aide aussi à éviter les livraisons trop précoces, les stockages inutiles et les détériorations avant la pose.
Quels taux peuvent s’appliquer aux travaux ?
En France métropolitaine, les taux à examiner sont le taux normal de 20 %, le taux de 10 % pour certains travaux dans un logement éligible et le taux de 5,5 % pour certaines prestations énergétiques répondant aux conditions requises. Le taux dépend de l’opération facturée, pas seulement du fait qu’un artisan soit présent.
| Taux | Quand l’examiner | Limite à retenir |
|---|---|---|
| 20 % | Achat direct par le particulier et travaux exclus des taux réduits | C’est le taux normal indiqué pour les opérations concernées en France métropolitaine. |
| 10 % | Certains travaux d’amélioration, de transformation, d’aménagement ou d’entretien dans un logement éligible | La nature des travaux et les caractéristiques du local comptent. |
| 5,5 % | Certains travaux et équipements de rénovation énergétique | Les critères techniques et les autres conditions doivent être réunis. |
Ces taux sont des valeurs fiscales susceptibles d’évoluer. La page officielle de Service-Public sur la TVA des travaux détaille les catégories concernées et leurs conditions ; faites confirmer le traitement applicable au chantier avant d’accepter le devis.
D’abord, le taux de 10 % ne couvre pas automatiquement chaque matériau fourni par un artisan. Certains travaux d’amélioration, de transformation, d’aménagement ou d’entretien peuvent relever de ce taux dans un logement éligible, sous réserve des exclusions applicables.
Pour les travaux énergétiques, certains équipements et prestations peuvent relever du taux de 5,5 %. Le CGI, article 278-0 bis A, constitue une référence à consulter pour les opérations relevant de ce taux. Les critères techniques ne sont pas interchangeables d’un équipement à l’autre.
Par exemple, la livraison et l’installation de panneaux solaires peuvent relever de 5,5 % lorsque la puissance est inférieure ou égale à 9 kW et que les autres conditions sont réunies. Pour une rénovation énergétique, vérifiez les caractéristiques exigées avant de valider le taux inscrit au devis ; les travaux d’isolation peuvent aussi nécessiter une étude précise des matériaux et de leur mise en œuvre.
En revanche, la fourniture et l’installation d’une chaudière fonctionnant avec une énergie fossile relèvent du taux de 20 % depuis le 1er mars 2025, selon la page officielle consultée. Ne retenez pas un taux réduit pour ce poste sans vérifier la règle en vigueur à la date de facturation.
Dans les départements de Guadeloupe, de Martinique et de La Réunion, un taux de 2,1 % concerne certaines catégories de travaux. Il ne s’applique pas indistinctement à tout chantier : la localisation et la catégorie précise doivent être confirmées auprès de la source officielle.
Le taux historique de 19,6 % ne doit pas servir à comparer un devis actuel. Le taux normal est passé à 20 % le 1er janvier 2014 ; une discussion ancienne ou un ancien devis ne constitue donc pas un repère fiscal actuel.
Quelles conditions vérifier avant de signer ?
Les taux réduits dépendent notamment de l’usage du local, de son ancienneté et de la nature exacte des travaux. Pour les travaux de rénovation concernés, le logement doit être achevé depuis plus de deux ans ; cette condition ne suffit pas à rendre tous les matériaux ou toutes les interventions éligibles.
Le local doit être affecté à l’habitation dans les situations visées par le dispositif. Un espace professionnel, un local commercial ou un chantier mêlant plusieurs usages nécessite une analyse adaptée, car le taux applicable peut différer selon les parties concernées.
La nature du chantier compte autant que l’âge du bâtiment. Une opération qui conduit à produire un immeuble neuf ou qui augmente de plus de 10 % la surface de plancher peut être exclue du taux de 10 %. Ces critères se vérifient à partir des travaux effectivement réalisés, pas d’une simple étiquette « rénovation ».
Si le chantier relève de la construction neuve, ne présumez pas que les taux prévus pour la rénovation s’appliquent. Même un poste de finition ou une pose effectuée par une entreprise doit être examiné dans le cadre réel de l’opération.
Pour les justificatifs, conservez les factures et les documents exigés pour l’application du taux réduit pendant toute la durée applicable. Pour les travaux d’amélioration, de transformation, d’aménagement ou d’entretien, le justificatif est à conserver jusqu’au 31 décembre de la cinquième année suivant les travaux. Ainsi, pour des travaux réalisés en 2026, l’échéance calculée est le 31 décembre 2031.
Le devis et la facture doivent permettre de comprendre les postes facturés et le taux retenu. Demandez à l’entreprise de préciser les travaux, les fournitures et les éventuelles conditions d’éligibilité, puis gardez les documents liés au chantier avec les factures d’achat direct.
D’abord, comparez le devis TTC et pas seulement les prix hors taxes. Une fourniture moins chère à l’achat direct peut être compensée par la TVA applicable, les frais de livraison, les accessoires manquants ou une reprise à votre charge.
Quelle option choisir selon votre chantier ?
Si vous maîtrisez les références, la quantité et la livraison, l’achat direct peut convenir pour des produits simples et la pose confiée à une entreprise. Si les matériaux exigent un choix technique étroit ou une coordination précise, faites chiffrer la fourniture par l’artisan et comparez le devis complet, taxes comprises.
Pour un équipement technique, confiez le choix et la fourniture à l’entreprise qui en assume la pose. Pour une peinture ou un revêtement clairement identifié, l’achat direct peut se défendre si l’artisan confirme par écrit la compatibilité et les quantités nécessaires.
Voici un calcul illustratif, et non un devis ni une estimation de prix de marché. Supposons 600 € HT de matériaux achetés directement et 400 € HT de pose éligible au taux de 10 % : l’achat ajoute 120 € de TVA, la pose 40 €, soit 1 160 € TTC au total.
Dans une seconde hypothèse, si une entreprise facture les mêmes 600 € de fournitures et 400 € de pose au taux de 10 %, le total serait de 1 100 € TTC. Ce calcul ne vaut que si l’ensemble des fournitures et de la prestation entre effectivement dans le champ du taux de 10 % ; chaque ligne peut nécessiter une vérification distincte.
Or, le différentiel de 60 € ne suffit pas à décider. Comparez aussi le prix HT, les frais de livraison, le délai, la garantie commerciale, le traitement des matériaux non utilisés et la responsabilité en cas de défaut. Ne choisissez pas l’achat direct pour une économie fiscale supposée : elle n’existe pas si le taux normal s’applique à vos fournitures.
Les travaux d’isolation ou les équipements énergétiques demandent une vérification supplémentaire des critères techniques et des conditions du taux annoncé. Pour ce type de chantier, une entreprise peut aussi préciser les caractéristiques des produits et les justificatifs à conserver, ce qui rend la comparaison des devis plus lisible.
Si le taux inscrit paraît incohérent, demandez à l’entreprise de justifier le taux poste par poste et confrontez sa réponse à la page officielle de Service-Public. Pour une situation particulière ou un chantier important, le centre des finances publiques ou un professionnel compétent peut préciser le traitement fiscal applicable ; cet article fournit une information générale, pas un conseil fiscal personnalisé.
Le bon arbitrage tient au coût TTC réel, à la maîtrise des fournitures et aux reprises que vous acceptez de gérer. Combien de saisons cela durera-t-il ?